这一期,几乎每个人都在问我同一句话:AI 是不是一场泡沫。
我不想用比喻回答它。我想做两件事。
第一件是把估值和收入摆在一起,算比值。泡沫这个词,说到底就是在说一个比值不对。
第二件更奇怪:先给我自己出一张考卷。
因为如果我 22 年前写下的判断兑现率只有一半,那我今天关于 AI 的判断,就应该被打折。
数据截止 2026 年 11 月 3 日。这一期引用的一手材料包括一份招股书、几份 10-K、一份官方统计报告。
一、先把我自己放到秤上
脚本在 实验/my_blog_economics.py,数据在 记录/my_blog_economics.json。扫 9187 篇导入文章,找我自己的收入痕迹。
结果是:
| 关键词 | 命中 |
|---|---|
| 广告 | 267 |
| 收入 | 107 |
| 赞助 | 22 |
| 卖 | 42 |
| 稿费 | 0 |
| 付费 | 1 |
那 267 条"广告",绝大多数是别人贴在我页面上的,或者是我在骂广告。真正和我自己的收入有关的痕迹只有三条,都不值钱。
2005-05-19,我试着申请加入 Google 的广告联盟,被拒了,理由写得很直白:
可能是因为我的 Blog 订阅用户不到 100 人吧,没想到加入广告的条件也这么苛刻。
2005-11-21,我把它停了:
看了一下 AdSense 的账户记录,基本上没有点击率,与其放在页面上影响速度还不如放弃呢。
"付费"那唯一一条,也不是收入。2016 年 3 月,我的微博账号被封:
我的微博被封后,几千块打赏不退,这会员费还在自动划扣……
那几千块打赏是网友给我的会员费自动扣款,跟博客没关系。
所以我这 22 年的账,非常清楚:投入 22 年,收入 0,从来没有人给过它一个估值。
更有意思的是,2005-04-19 我还真专门写过一篇文章,题目就叫《你的博客能赚大钱吗?透视Blog的商业未来》。那里面我的结论是:
但是靠这个东西来盈利我想应该不太可能……最终利润来源还是广告。
二十一年后,我自己的答案还是 0。而这个问题,全行业用 $1.8T 回答了。
现在把两个东西放在一起看:
| 我 | Anthropic | |
|---|---|---|
| 投入 | 22 年,984,694 个字 | 累计融资 $141.1B |
| 产出 | 0 元 | 9M2026 GAAP 收入 $33.24B |
| 有人为它付钱吗 | 没有 | 有,2026-05-28 一轮给了 $965B 投后估值 |
所以这一期真正的问题,不是"AI 是不是泡沫",而是:当一个东西一分钱收入都还没有的时候,为什么有人愿意为它付 9650 亿美元?
泡沫的最小定义,我认为不是"估值高",而是有人为还没有发生的现金流付钱。
按这个定义,我这个博客就是一个彻头彻尾的失败项目:投入 22 年,产出 0。
差别不在努力,在有没有人肯为它付钱。
——而这句话,本身就是泡沫的定义。
二、在评价别人之前,先给我自己出一张考卷
脚本在 实验/predictions.py,数据在 记录/predictions.json。
从 9187 篇里,我找出 1002 条带预测措辞的句子("将会""以后""迟早""恐怕""看来"这类),其中只有 11.3% 打了不确定的折扣——我这个人平时是挺自信的。
再筛出其中 112 条含产品、公司或技术名词的,也就是可以被后来证伪的。我从中分层抽样 12 条,逐条去查一手来源(报告在 反馈/20261103-t-12-predictions.md,220 行)。
| 日期 | 我当年写的 | 判定 | 依据 |
|---|---|---|---|
| 2004-12-14 | 也许将来 Google 会提供我们需要的一切了 | 兑现 | 八类需求今天都有 Google 官方产品 |
| 2005-05-08 | 也许在网络上也只有 Google 和微软抗衡了 | 没兑现 | 2026Q3:AWS 460 亿/季、Meta 广告 631 亿/季、NVIDIA 962 亿/季 |
| 2006-08-20 | 不过 Google 肯定会提供定制 RSS 订阅的功能 | 部分兑现 | Reader 2013-07-01 被 Google 自己关停 |
| 2008-08-29 | 毕竟 Android 平台将在今年的 11 月份正式发布 | 兑现 | G1 开售是 10 月 22 日,月份早了 40 天 |
| 2009-04-21 | 不管怎么样,Sun 都将会消失 | 兑现 | Oracle 2010-01 完成收购 |
| 2009-07-16 | 魅族要推出自己的 App Store,必然要仰仗国内开发者 | 部分兑现 | 商店在运营,但上线时间查不到官方公告 |
| 2009-07-18 | 我觉得 Google 还是有必要收购一个短网址服务的 | 部分兑现 | 它自己做了 goo.gl,2024 年又关停 |
| 2011-06-11 | 以后绝对不能使用重要密码在新浪微博 | 兑现 | 新浪 2011-12-26 官方承认部分账号不安全 |
| 2012-03-09 | iPad2 一定会大卖,毕竟降价了很多 | 兑现 | FY2012 iPad 销量 +80%,但 FY2019 起苹果不再披露 |
| 2013-12-05 | 一窝蜂上智能路由器,不知道将来会不会耍流氓 | 无法判断 | 只找到媒体转载的小米声明 |
| 2015-06-28 | 用户数据被默认传到云端这样的功能早晚会上线 | 无法判断 | 没拿到小米原文,也拿不到漏洞库条目 |
| 2022-07-19 | 新能源汽车的发展恐怕和 15 年的智能手机差不多 | 部分兑现 | 形状对(都是 S 曲线),时长错(手机 8 年,新能源 11–12 年) |
12 条里:5 条兑现,1 条明确没兑现,4 条部分兑现,2 条查不实。
两条查不实的很有意思:智能路由器会不会"耍流氓"、用户数据会不会默认上云——都只有媒体转载的小米声明,一手原文这次没找到。一家厂商的官方行为,如果连它自己的页面都没有,那就没法当成事实来用,只能算传言。
现在回到这一期。我接下来要说的每一个关于 AI 的判断,都请按 5/12 到 9/12 这个命中率来折价。
这是我目前唯一能对自己做的诚实动作。
三、分子:这些钱,和这些还没兑现的承诺
脚本在 实验/bubble_ratio.py,数据在 记录/bubble_ratio.json。
这一期最大的消息不是某个估值数字,而是:Anthropic 于 2026-10-26 向 SEC 递交了 S-1,11-02 又递了修订版 S-1/A,拟以代码 "ANT" 在纳斯达克上市。
AI 公司的账,第一次被交给了监管机构——至少这是我这次能找到的第一份。于是我终于有了一个分子和分母都出自同一批一手文件、分母是 GAAP 收入的倍数:
$965B 估值 ÷ $35.3B 滚动十二个月 GAAP 收入 ≈ 27.3×
那 $35.3B 是这么来的:S-1/A 的合并报表里,2025 全年收入 45.85 亿美元、9M2026 收入 332.42 亿美元、9M2025 收入 25.45 亿美元(招股书单位是百万美元),相减相加得 352.82 亿美元。
而 OpenAI 的对应数字是 35.5×($852B ÷ $2B/月 × 12)。但这两个数不能并列——OpenAI 没有向 SEC 交过财务文件(这次没找到),它的月收入是公司自述,未经审计。
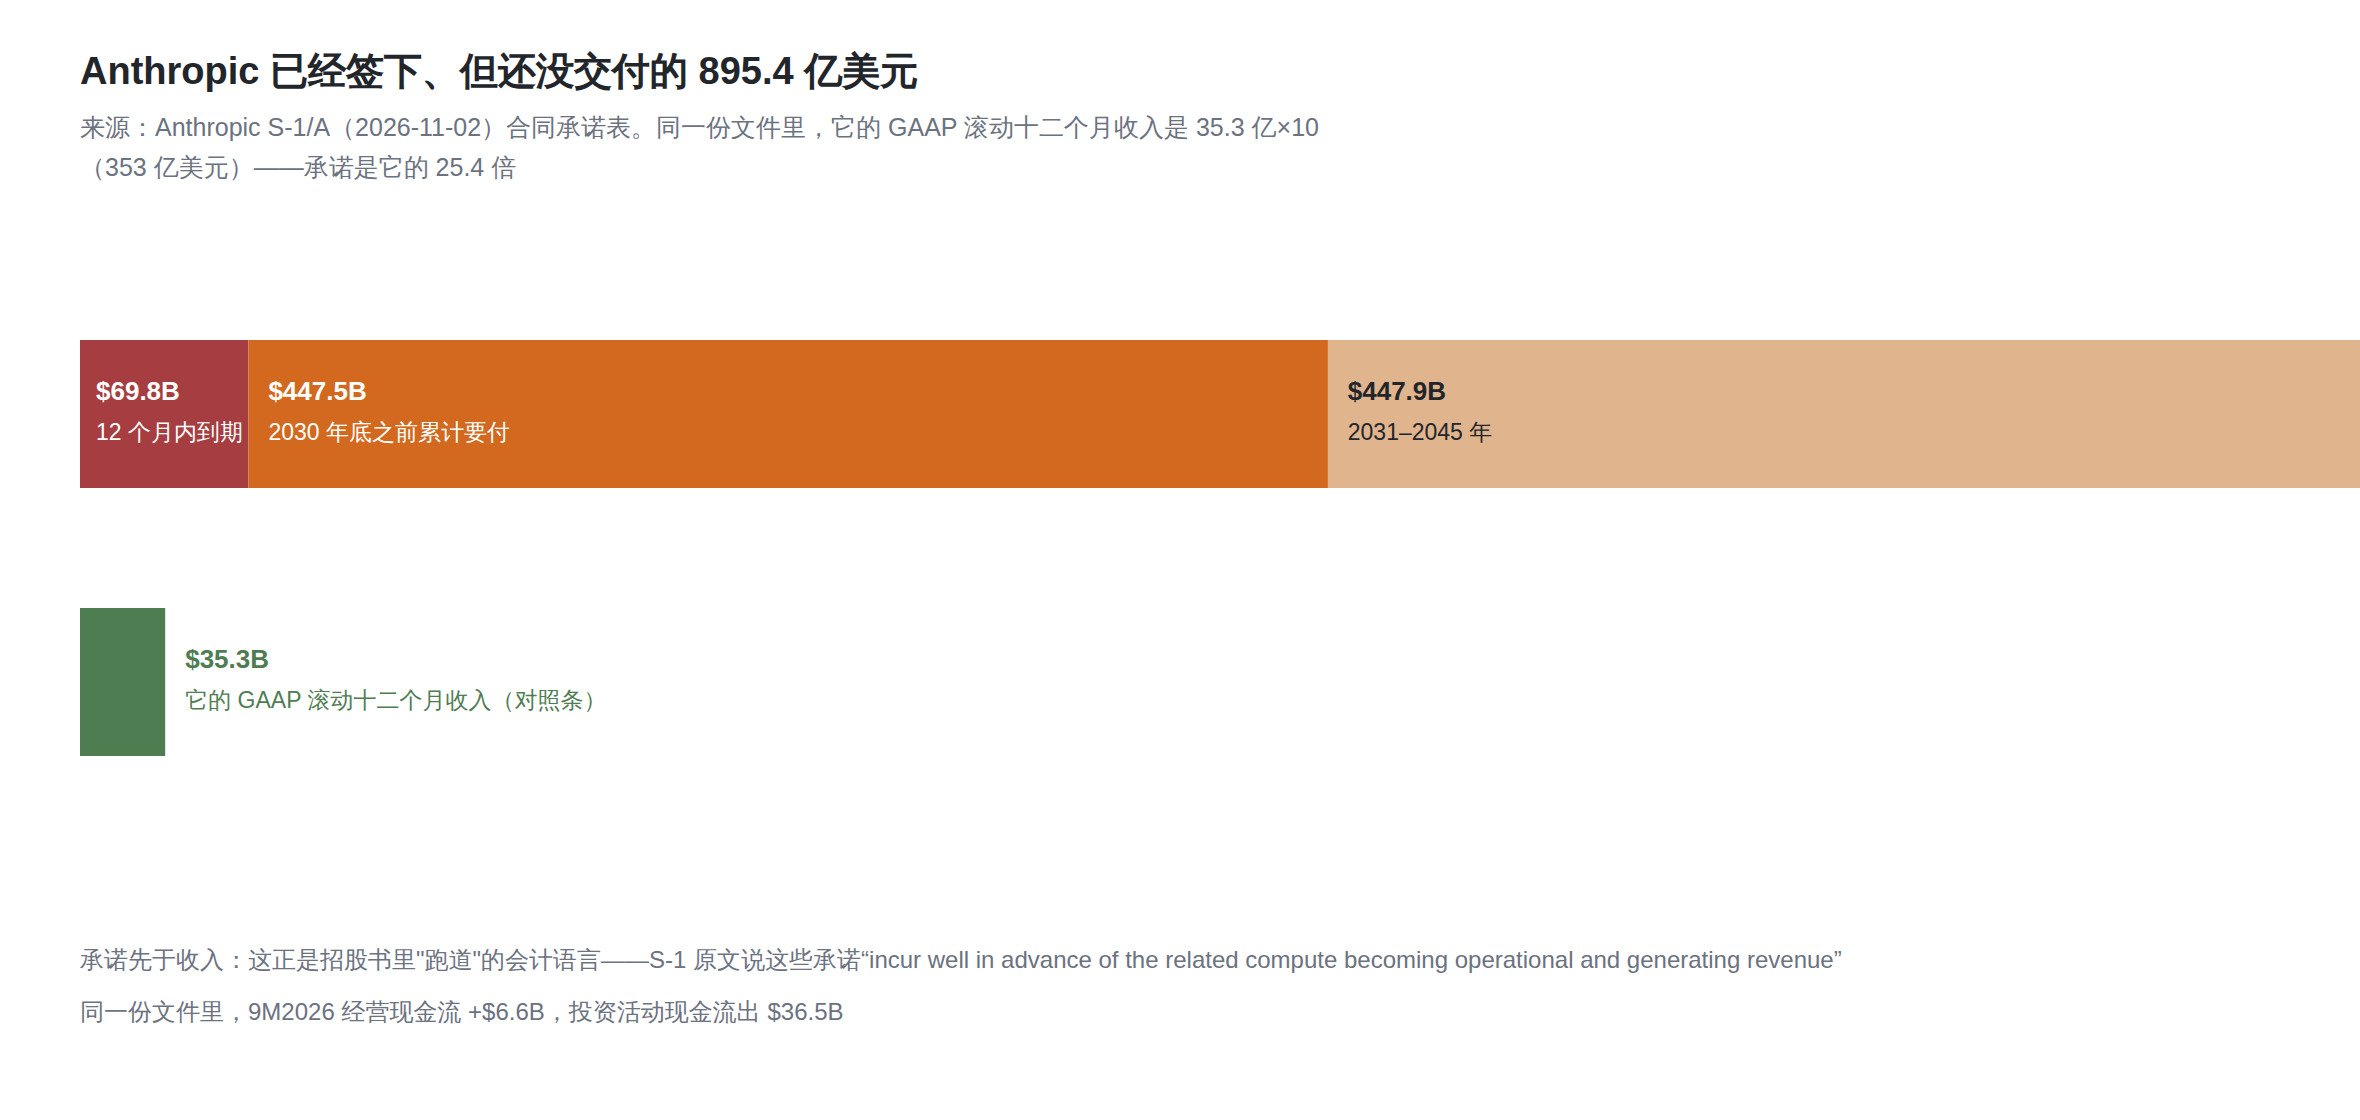
再看投入侧:2025 年全球 AI 总投资 $581.69B(Stanford AI Index 2026,比上一年涨 129.9%);四家超大规模厂商 FY2025 资本开支合计 $357.51B;Anthropic 一家的已签订承诺支出就是 $895.4B——它一年的 GAAP 收入的 25.4 倍。
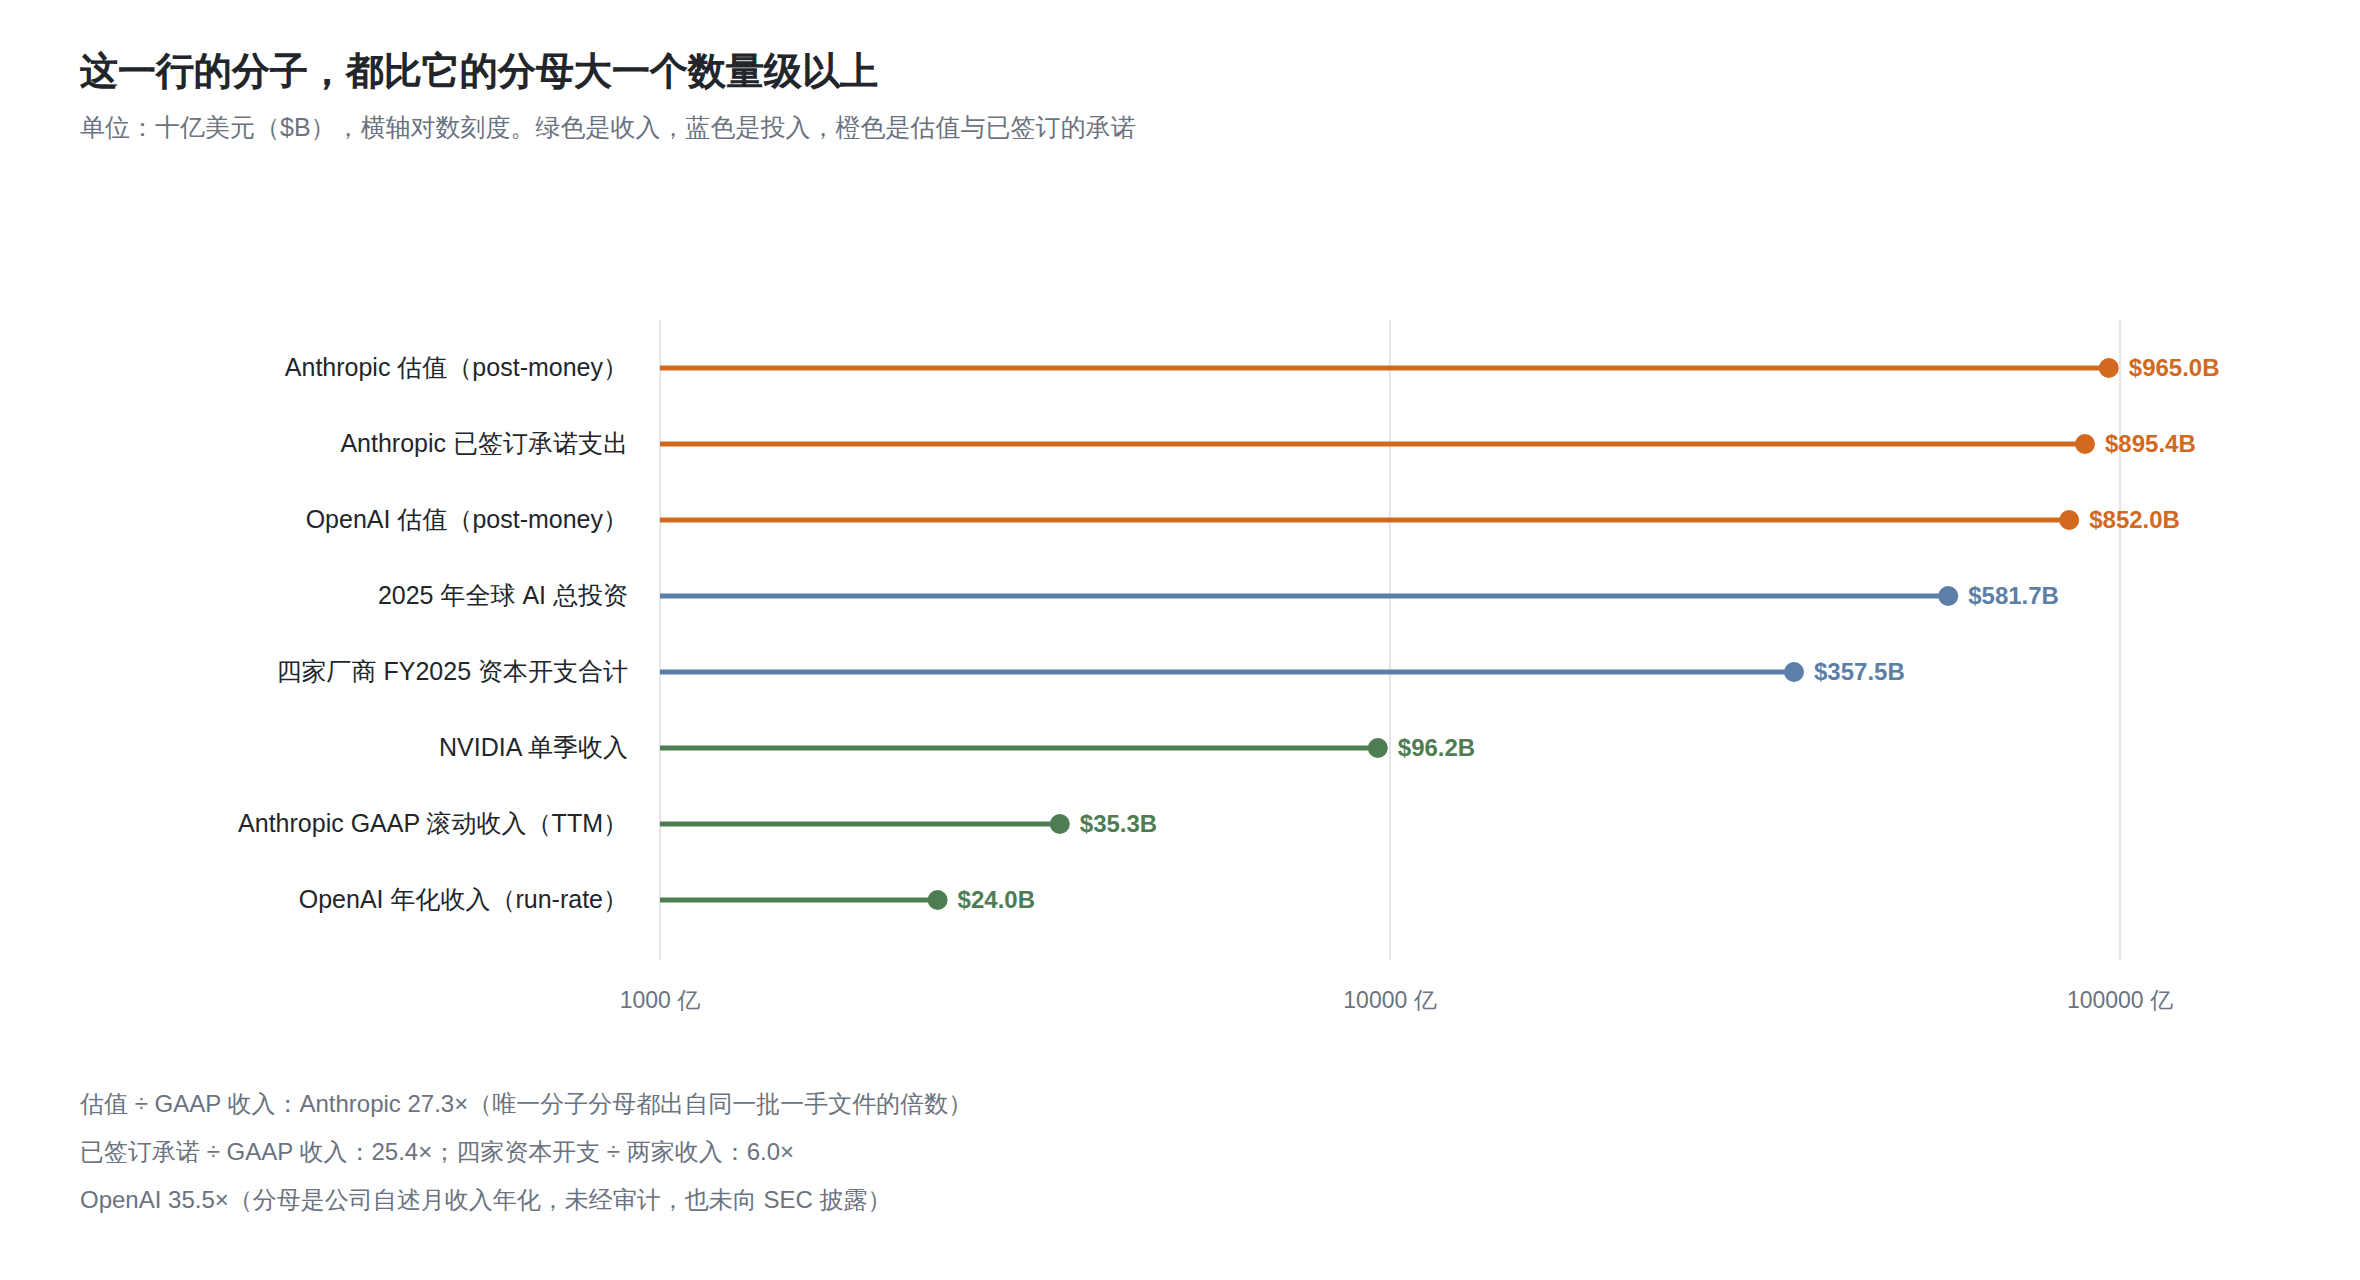
这张图里最该看的不是最高的那些条,是最下面那两条。绿色的两个小方块,是这一行真实的年收入;上面橙色的,是有人愿意为它先付的钱。
还有一件事,比 27.3× 更刺眼。Anthropic 9M2026 的净亏损是 $104.0B,其中 $94.3B 来自"可转债公允价值的变动",招股书自己写明原因:
an increase in the fair value of our outstanding convertible promissory notes resulting from an increase in our enterprise valuation
这 $94.3B 亏损,本身就是估值泡沫的记账回声。 泡沫每涨一次,账上就多一笔亏损。
而且公司在拆自己的台。S-1/A 亲自把 Run-Rate 定义成"过去 28 天消耗费 × 13 + 当前单月订阅费 × 12",并写下一句:
Run-Rate Revenue is not a substitute for revenue prepared in accordance with GAAP or a forecast of revenue.
"Run-Rate 不是 GAAP 收入的替代品。" 以后所有拿 $47B run-rate 去算估值的倍数,都得降级。
四、分母:真的有人在付钱吗
这一节我得两边都认真找,不然就是自说自话。
支持"不是泡沫"的(都是一手):
- •Anthropic Q2 2026 是营业利润 $974M;9M2026 营业亏损率只有 3.8%;经营现金流 +$6.6B(去年同期是 −$2.0B)。
- •净收入留存率 ≈900%。TTM 收入超过 10 万美元的客户从 2023 年的 20 家涨到 11,900 家。
- •超过 50% 的 Fortune 500 是它的客户,而这些客户花在它身上的钱,平均不到自己总费用的 0.1%。
- •NVIDIA 单季收入 $96.2B(+106%),毛利率 75%,净利 $59.7B。
- •微软 FY2026 从 OpenAI 收到的商业安排收入 $24.1B——这是真的现金到账,不是估值。
- •生成式 AI 三年做到 53% 人口采用,比个人电脑和互联网都快(Stanford AI Index 2026)。
支持"是泡沫"的(也都是一手):
- •美国劳工统计局(BLS):本轮周期劳动生产率年化 2.1%,和 1947 年以来的长期均值一模一样。79 年了,AI 没让这条线抬头。劳动份额跌到 52.8%,是该序列最低值。
- •智能体(agent)在各业务职能上的部署率仍是个位数——88% 的组织说自己用了 AI,但真正把 agent 放进去跑的不到一成。
- •MIT 那份报告的原始口径是"95% 的组织零回报",不是常被引用的"95% 的项目失败"。
- •Anthropic 自己承认:违反使用政策的客户贡献了它 5%–7% 的收入(尚未清理);假期里客户总支出环比下降约 20%;6 个月内发布的新模型贡献了 Q3 收入的 80% 以上。
- •BLS 之外还有反向证据:METR 发现资深开源开发者用 AI 反而慢了 19%——虽然他们自己后来没能复现。
还有一组数字得放在一起看,否则容易看错方向。CoreWeave 的"剩余履约义务"(RPO)是 $103.7B,其中 41% 会在头 24 个月内确认成收入——但它自己的新闻稿里写明:这个 backlog 不包含 Q3 初期新增的 $25B 客户承诺。Oracle 的 RPO 是 $664B,其中只有 13% 会在 12 个月内确认成收入。
"已宣布"和"已收到"之间隔着一整个时间表。 这个行业的报告习惯用前者的语气说后者,这是我读下来最警惕的一件事。
CoreWeave 身上还有一处值得记:它 Q2 收入的 36% 来自一个客户,26% 来自另一个。它的"订单簿"是真的,但也很薄。
五、账是怎么被做出来的
有一件事能帮我们看清这本书怎么写的:折旧。
Amazon 在 2025 年把一部分服务器的折旧年限从 6 年改成 5 年,10-K 里写得很清楚:
The shorter useful lives are due to the increased pace of technology development, particularly in the area of artificial intelligence and machine learning.
这一改,折旧多了 $1.4B,净利润少了 $1.0B。
Meta 反过来,在 2025 年 1 月把服务器和网络设备的年限拉长到 5.5 年。Alphabet 是 6 年,微软 2–6 年,Oracle 1–6 年。
网上常说"AI 公司把折旧年限拉长、账面利润才这么好看"。翻完四家 10-K,这个说法基本找不到支撑——主流厂商是在缩短,Meta 一家是拉长。加速折旧,是泡沫期的典型动作:把未来的损失提前认掉。
还有两个数能说明这套机器有多重:CoreWeave 上半年折旧摊销占收入的 54.6%;Oracle 的在建工程占它全部固定资产的 31.6%——这些钱花出去了,机器还没开始计提折旧,也还没开始产生收入。
Anthropic 自己也是:9M2026 经营现金流 +$6.6B,投资活动现金流出 $36.5B,缺口 $29.9B。
六、泡沫破了以后,剩下什么
我用的是纳斯达克官方的历史指数(api.nasdaq.com,逐日收盘):
- •2000-03-10 峰值 5,048.62 → 2002-10-09 低点 1,114.11,跌 77.9%,用了约 19 个月。
- •2015 年末收盘 5,007.41,比 2000 年的峰值还低 0.8%。整整 15 年,指数才回到当年高点附近。
但我要小心,不能拿这个直接说"我们现在就在 1999 年"。
1999 年被定价的是公开上市的老公司,股票随时可以查账。今天被定价的最大一块资产,是两家还没上市的非上市公司,分母还是 run-rate。 这是一个结构上的差别,不是细节。
(铁路 19 世纪 40 年代的资本化规模、Edison 的产业用了多少年才盈利、Case-Shiller 房价——这几组数字我这次没找到一手来源,就不写了。)
七、我的判断
下面这段是我的判断,不是事实。
第一,泡沫是真的,但不是一个东西。
估值是泡沫:$1.8T 的总估值,对上 $59.3B 的年化收入,比值放在哪个行业都高。(这个分母是混口径的:OpenAI 用它自述的月收入年化,Anthropic 用招股书里的 GAAP 滚动收入——我找不到更好的办法,只能在这里标出来。)
基础设施不是泡沫:电、机房、光纤是实物。CoreWeave 在同一份新闻稿里把"已通电在运 1.5 GW"和"已签约 3.7 GW"分开写——这种区分本身就说明这个行业里有人在认真记账。泡沫和实物可以住在同一个故事里,这正是 1999 年光纤的处境。
第二,这次更像 1999 年的基础设施泡沫,而不是庞氏骗局。
理由是:收入是真的在涨(Anthropic 九个月 +1,206%),客户是真的在续费(NRR 900%),钱是真的在收(微软收了 $24.1B)。
泡沫不需要造假,只需要定价错了。
第三,也是我最没底的一条。
我 22 年前写下的判断,兑现率大概只有一半到四分之三。
我凭什么相信我今天对 AI 的判断?
我给自己的办法笨得很:把这一期我相信的具体数字写下来——27.3×、25.4×、2.1%、以及那笔 12 个月内到期的 $69.8B 承诺——等到 2027 年 11 月再翻出来对一遍。这是我目前唯一能对自己做的、可证伪的事。
还有两件我到现在也没想明白。
一件是:如果这次真的是"基础设施先行",那最后谁买单?我二十一年前因为电费太贵放弃过一次写博客。Anthropic 已经公开承诺承担自家数据中心造成的居民电价上涨——这是它在说:账迟早要有人结,只是谁先结的问题。
另一件是:BLS 的 2.1% 和 1947 年以来的长期均值一模一样。如果 AI 真有这么大的用处,这个数为什么还没动? 是我这个口径太粗(宏观生产率本来就被结构变化稀释),还是它真的还没开始?
最后说一句。 这一期我算的最清楚的不是 AI 的账,是我自己那 22 年的账。它没有泡沫,因为没人给它估过值;但它也一分钱没赚。
一年之后,我会在这里写一张对照表:左边是 2026 年 11 月的这些数字,右边是 2027 年 11 月的真实数字。谁兑现,谁没兑现,我自己看着办。
《AI 编年史》下一期:第 15 期《我这一年,以及我还不知道的事》——一年下来,我做了什么、哪些是我原来就懂的、哪些是我以为我懂了、还剩下什么是我真的不知道的。

没有评论:
发表评论